26.09.2026
«Доверилась юристам, не проверив их, и потеряла всю зарплату»
Как всё начиналось: долги, паника и «спасители»
Юлия:
У меня накопилось около 800 тысяч рублей долгов: три кредита, две кредитные карты и микрозайм. Когда поняла, что платить больше нечем, началась паника. Звонки, письма, угрозы. В интернете наткнулась на рекламу: «Пройдите банкротство с проверенной компанией. Поможем списать долги».
Зря выбрала компанию, у которой нет офиса в моем городе… Посмотрела в интернете и подумала, что ничего страшного. «Многие компании так работают сейчас». Это было первой ошибкой.
Многие крупные компании, специализирующиеся на банкротстве, действительно работают удаленно. Однако остановиться лучше на тех юристах, у которых есть офис в вашем городе. Возможность приехать и пообщаться с юристами лично сэкономит вам нервы и время. В ином случае вы рискуете оказаться в такой же ситуации, как Юлия: будете только слышать голос в телефоне, ждать сообщений в чате с компанией и не иметь возможности на другую коммуникацию.
«Спасители», которые оставили без прожиточного минимума
Юлия:
Самое сложное, что юристы не выходили на связь после первого суда. Добиться от них ответа, а тем более связи с финуправляющим было просто нереально. Так я не знала, почему мой прожиточный минимум был зарезервирован, куда шли деньги… Отчета с рассчетами млих средств я не смогла получить ни от арбитражного управляющего, ни от юристов..Юристы молчали. На звонки отвечали: «Ждите, так надо». Когда я спрашивала, почему не получаю зарплату, мне говорили: «Вы всё узнаете из решения суда».
Прожиточный минимум исключается из конкурсной массы только по отдельному заявлению. Однако это не происходит само собой. Финансовый управляющий не обязан отслеживать вашу ситуацию и автоматически перечислять вам эти деньги. Исключение происходит только по заявлению должника, которое нужно подавать в арбитражный суд.
Причём подавать его нужно каждый месяц. Если вы пропустили месяц, компенсировать пропущенную сумму за счёт будущих поступлений нельзя.
Верховный Суд в 2025 году прямо указал: удержание прожиточного минимума возможно только из средств, поступающих ежемесячно, и не может быть реализовано ретроспективно или перспективно. То есть если юристы не подали заявление в этом месяце — вы не получите эти деньги никогда.
Какая именно сумма прожиточного минимума защищена?
Размер прожиточного минимума зависит от региона. По общему правилу применяется величина, установленная в целом по Российской Федерации для трудоспособного населения — на 2025 год это 19 329 рублей . Однако если в вашем регионе прожиточный минимум выше федерального, применяется региональный показатель. Если ниже — федеральный.
Важный нюанс: в прожиточный минимум уже включены коммунальные услуги. Это значит, что оплачивать ЖКХ вы должны из этой суммы — отдельно исключить деньги на коммуналку сверх прожиточного минимума не получится.
Важный нюанс: в прожиточный минимум уже включены коммунальные услуги. Это значит, что оплачивать ЖКХ вы должны из этой суммы — отдельно исключить деньги на коммуналку сверх прожиточного минимума не получится.
Прожиточный минимум на детей.
Если у вас есть несовершеннолетние дети, вы имеете право на исключение прожиточного минимума и на них. Причём Конституционный Суд в постановлении от 14.04.2022 № 15-П указал: прожиточный минимум на ребёнка исключается в полном размере, даже если второй родитель не участвует в содержании.
Раньше суды требовали доказательств, что второй родитель не платит алименты, и исключали только половину суммы. Теперь это незаконно. Если у вас двое детей — исключаются три прожиточных минимума: ваш и на каждого ребёнка.
Раньше суды требовали доказательств, что второй родитель не платит алименты, и исключали только половину суммы. Теперь это незаконно. Если у вас двое детей — исключаются три прожиточных минимума: ваш и на каждого ребёнка.
Почему происходят такие ситуации: рынок «раздолжнителей»
Далеко не все юридические компании, специализирующиеся на банкротстве, на самом деле являются профессионалами. Среди компаний встречаются так называемые «раздолжнители». Об их деятельности ранее уже предупреждал ЦБ.
«Раздолжнители» ведут агрессивные рекламные кампании, предоставляют заемщикам неполную или недостоверную информацию о своих услугах, а также об условиях и последствиях процедур банкротств», - сообщается в материале ЦБ, посвященном этой теме.
Страшнее всего, что иногда за красивой вывеской «юридическая компания» часто скрывается посредник, который не имеет ни профильных юристов, ни опыта ведения арбитражных дел. Его задача — не спасти вас от долгов, а продать вам договор. Чем больше клиентов подпишут бумаги, тем выше выручка. Что будет с этими клиентами дальше — вопрос десятый.
Как «раздолжнители» заманивают клиентов: 7 главных приёмов
- Приём 1. «Спишем все долги за 3 месяца». Это ложь. Процедура банкротства физлица занимает от 6 месяцев до года, а иногда и больше. Если вам обещают «быстро» — вас обманывают.
- Приём 2. «Гарантия результата». Банкротство — это судебная процедура. Ни один юрист не может гарантировать решение суда. Если гарантируют — это признак непрофессионализма или мошенничества.
- Приём 3. «Бесплатная консультация». На самом деле это продажа. Вас приглашают в офис, где опытный менеджер будет давить на больные точки: страх, стыд, панику. Цель — подписать договор здесь и сейчас.
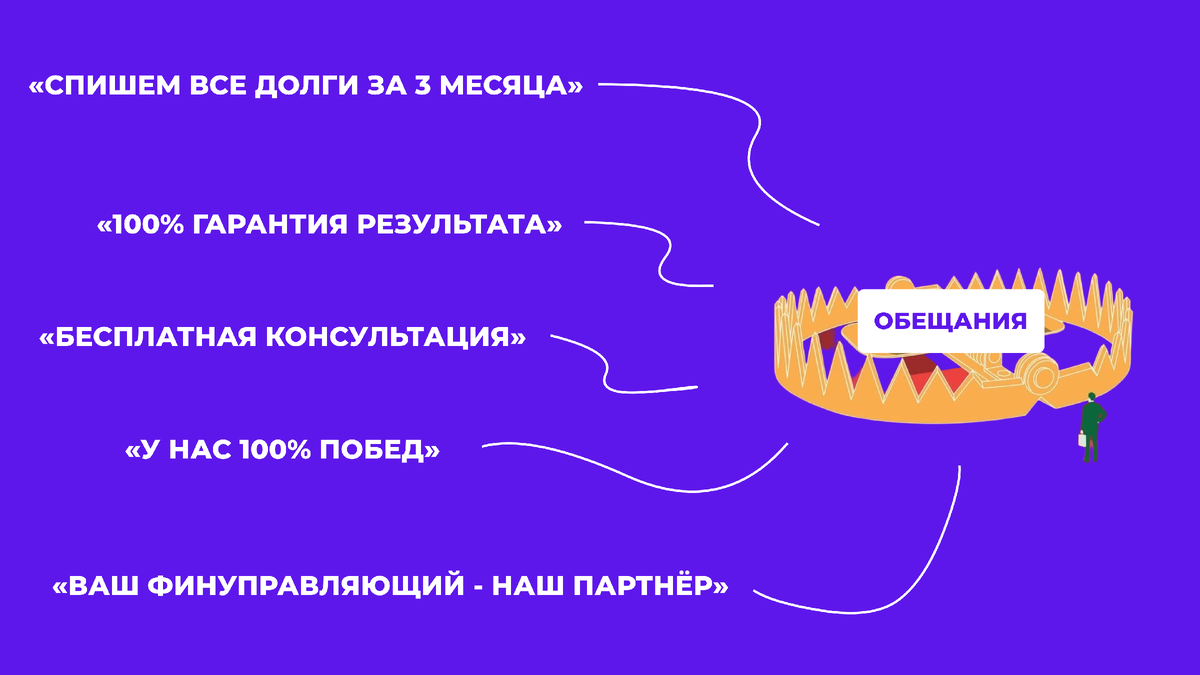
- Приём 4. «У нас 100% побед». Судебная статистика не бывает стопроцентной. Если компания не показывает реальные дела и решения судов — это красный флаг.
- Приём 5. «Ваш финуправляющий — наш партнёр». Финансовый управляющий утверждается судом и действует в интересах всех кредиторов, а не компании. Если вам говорят, что «всё схвачено» — это нарушение закона.
«Что я могла бы сделать иначе? Сейчас знаю!»
Юлия:
Списали долги мне всего три месяца назад. Суд поставил освободить меня от долгов и я впервые выдохнула спокойно. Сейчас, оглядываясь назад, я понимаю несколько вещей.
Первое. Прежде чем идти к юристам, нужно было поговорить с банками. Кредиторы заинтересованы в том, чтобы получить свои деньги, и часто готовы на реструктуризацию или кредитные каникулы.
Второе. Нужно было проверить юристов. Я посмотрела их дела и отзывы. Они мне показались хорошими. Однако отзывов на тематических порталах и в ветках обсуждений на форумах я не смотрела… Только потом наткнулась на группу в соцсети, где огромное количество негативных обсуждений, связанных с этой компанией… Люди рассказывают подробно истории, прилагают переписки с юристами и показывают всё движение дела… Нужно было узнать и отрыть всё перед тем, как заключать договор.
Третье. Я должна была задать конкретные вопросы: «Как я буду получать зарплату?», «Что с прожиточным минимумом?», «Как оплачивать аренду?». Юристы обязаны были на них ответить.
Долги списали, но цена оказалась слишком большой. И речь даже не про деньги…
Перед тем, как обращаться к юристам в случае неподъемных долгов, важно проверять компании. Смотрите не только сайт организации.
На нашем агрегаторе мы собираем в каталог только проверенные компании, специализирующиеся на банкротстве физлиц. На площадке мы объединяем отзывы с крупнейших российских сервисов, новости о компаниях и рейтинги.
На нашем агрегаторе мы собираем в каталог только проверенные компании, специализирующиеся на банкротстве физлиц. На площадке мы объединяем отзывы с крупнейших российских сервисов, новости о компаниях и рейтинги.
Чек-лист: как отличить профессионала от «раздолжнителя»
Проверьте компанию:
Проверьте договор:
Проверьте юриста:
Чтобы не попасться на мошенников в сфере банкротства, прочитайте нашу статью «Личная встреча с юристом по банкротству: 10 вопросов, которые нужно задать».
- Есть ли офис в вашем городе? Можно ли прийти и поговорить лично?
- Сколько лет компания на рынке? Есть ли реальные дела в картотеке арбитражных судов?
- Что пишут на форумах и в тематических группах? Ищите не отзывы на сайте компании, а независимые обсуждения.
- Есть ли компания в реестре СРО (саморегулируемой организации) арбитражных управляющих?
Проверьте договор:
- Что именно входит в услуги? Прописаны ли конкретные действия?
- Есть ли гарантии? Если да — это ложь.
- Какие скрытые платежи? Читайте мелкий шрифт.
- Можно ли расторгнуть договор и вернуть деньги?
Проверьте юриста:
- Задайте вопрос: «Как я буду получать прожиточный минимум?» Если ответ расплывчатый — уходите.
- Спросите: «Что будет с моей зарплатой?» Если говорят «всё будет хорошо» без деталей — уходите.
- Попросите показать реальные решения судов по делам клиентов. Если не показывают — уходите.
Чтобы не попасться на мошенников в сфере банкротства, прочитайте нашу статью «Личная встреча с юристом по банкротству: 10 вопросов, которые нужно задать».
Что говорит закон и ЦБ
Банк России неоднократно выступал с предупреждениями о деятельности «раздолжнителей». В 2025 году регулятор отметил рост числа жалоб на такие компании. Основные нарушения:
ЦБ рекомендует: «Если у вас возникли сложности с погашением кредита, следует обратиться к кредитору — большинство из них предлагает собственные программы урегулирования долга».
- Неполная информация о последствиях банкротства. Клиентам не рассказывают, что зарплата уходит в конкурсную массу, что прожиточный минимум нужно выбивать каждый месяц, что имущество могут продать.
- Навязывание услуг. Людям предлагают подписать договор на месте, не давая времени подумать.
- Отсутствие реальной работы. После получения денег компания перестаёт отвечать на звонки.
ЦБ рекомендует: «Если у вас возникли сложности с погашением кредита, следует обратиться к кредитору — большинство из них предлагает собственные программы урегулирования долга».
ЧИТАЙТЕ ТАКЖЕ
